

2026年中国PP树脂产能预计每年增加约460万吨,其中大部分新线集中在第四季度。对于拉菲草加工商来说,用于编织 PP 编织袋和 FIBC 的平带,其供应浪潮预示着 2026 年底和 2027 年初原料供应更加容易,成本也更加疲软。本文列出了已宣布的产能增加、预期拉菲草价格走势,以及编织袋和散装容器买家在安排订单时应注意的事项。
容量增加一目了然
- PP 新增产能总量(2026 年): 每个已发布的产能跟踪器估计为 4-6 公吨/年,该数字随着维护和坡道计划的变化而变化
- 定时: 上半年新增接近于零加上维护; Q4 是浓度窗口
- 原料效果: 拉菲草(PP编织级)供应由紧转充足
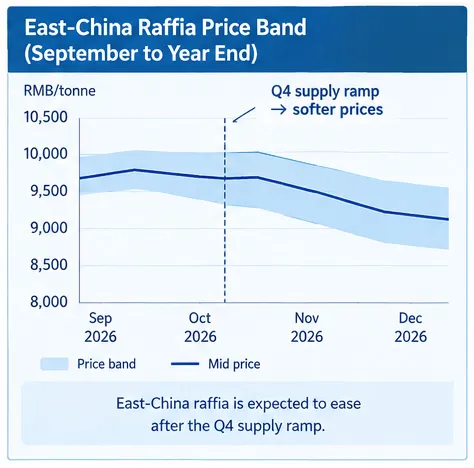
- 价格路径: 9月华东拉菲草价格在9,200-9,700元/吨左右,10月后偏低
- 买家外卖: 2026 年末/2027 年初的 FOB 定价可能反映了更宽松的树脂环境
2026年PP树脂供应的推动力是什么
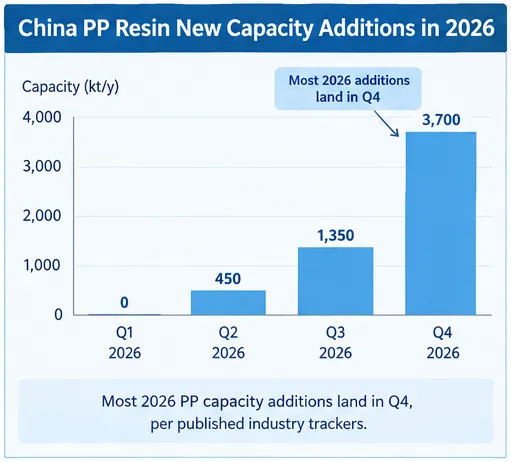
公共行业跟踪机构将计划或预期的 2026 年 PP 添加量控制在大约 4-6 公吨/年的范围内,但随着时间表的修订,估计数据会有所不同。塔里木的一台 450 吨机组于 7 月上线。 9 月预期包括利华亿威远(200 吨)、中煤榆林二期(600 吨)和中沙古雷(950 吨)。第四季度的镇海、宝丰四期、东明盛海和华锦阿美(约 1.0 吨石油产能)随着装置的增加而进一步增加供应。上半年净增量接近于零,加上与地缘政治相关的高维护成本,导致现货紧张; 9 月至 12 月的产能增加加上维护间歇期可能会使供应平衡转向更舒适的状态。
新的PP产能在启动之日并不会降低制袋成本。当产量增加、取代进口并缓解买家实际支付的拉菲草价差后,效果就会显现出来。
2026年中国PP新增产能图
| 制片人/单位 | 新增产能(千吨/年) | 预期窗口 |
|---|---|---|
| 塔里木石化 | 450 | Q2(7月上线) |
| 利华邑威远 | 200 | 九月 |
| 中美榆林二期 | 600 | 九月 |
| 中沙古垒 | 950 | 九月 |
| 镇海/宝丰四号/东明盛海/华锦阿美 | 合计约 3,700 | Q4 坡道 |
要点: 总体产能数据是行业估计值,而不是单一的官方数字,实际产能增长速度因单位而异。买家应该跟踪有效开工率,而不是铭牌,因为启动但运行低于铭牌的设备仍然会让市场比标题所暗示的更加紧张。
拉菲草原料展望
酒椰纤维是将 PP 等级拉制成带,然后编织而成。随着新增产能的增加,如果供应按预期增加,9月份华东拉菲草的交易价格约为每吨9,200至9,700元人民币,那么10月份之后可能会失去上涨趋势。近期的警告是真实的:第四季度之前的有效增量有限,现货可以在 9 月和 10 月保持坚挺。如果产能继续增加,成本减免将在年底和 2027 年第一季度实现。
对编织袋、集装袋和织物的影响
PP编织袋、集装袋和PP编织布都是拉菲草密集型。更低且更稳定的拉菲草价格可以提高加工商的利润,并为更具竞争力的离岸报价创造空间,尽管树脂只是成品袋成本的一部分。对再生材料袋的影响就不那么简单了:更便宜的原生 PP 改变了再生材料的成本优势,但再生 PP 的定价还取决于收集、分类和加工成本。另一方面是,较早锁定与树脂相关的高价格的买家可能会看到邻居在周期后期的报价较低。
买家时机:何时锁定 FOB
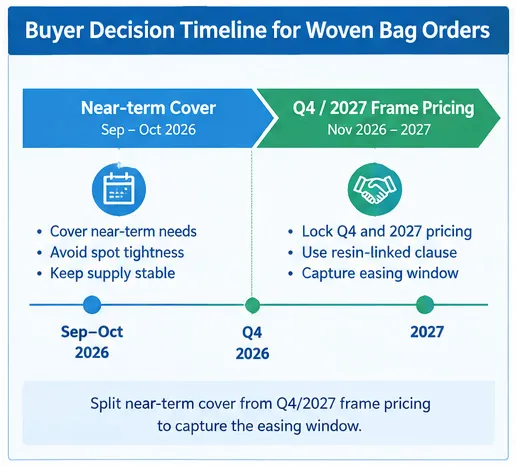
对于进口商来说,实际的问题是现在购买还是等待更容易的树脂窗。合理的方法是分割销量:在当前水平满足近期需求(9 月至 10 月)以避免现货紧张,并在开工率明显上升后就第四季度和 2027 年框架定价进行讨论。持有长期合同的买家可以提出与树脂相关的条款,以便 2026 年末的宽松政策得以通过,而不是留在供应商手中。
软着陆观点面临的风险
- 慢速斜坡: 机组可能会延迟启动或低于铭牌运行,从而延迟了盈余。
- 后勤: 区域分配和运费可以抵消较低的出厂树脂价格。
- 原油波动: PP追踪原油和石脑油;原油反弹重建成本压力。
- 要求: 强劲的下游包装需求可以比预期更快地吸收新产能。
在宽松树脂中采购编织袋
计划 PP 编织袋或 FIBC 项目的买家应关注拉菲草的传播情况,并向供应商索取透明的树脂连接报价。同伴 2026年PP树脂价格 文章涵盖了年初的成本上涨,而 PP编织袋 中心解释了该原料支持的产品范围。对于成本主导型计划, 再生PP编织袋成本 视图显示了 RPP 混合物如何与原始胶带定价相互作用。
常见问题解答
行业产能跟踪机构估计,2026 年 PP 新增产能约为 460 万吨,其中最大的产能集中在第四季度,因为几座大型装置正在投产。
预计在年底和 2027 年初,而不是在启动之日,这种效应会在单位数量增加并缓解拉菲草蔓延后显现出来。近期 9 月至 10 月现货可以保持坚挺。
拉菲草是拉丝成带并编织成 PP 编织袋、FIBC 和织物的 PP 等级。它的价格决定了加工商的利润和买家收到的离岸报价。
不是。这是来自 OilChem 等产能跟踪机构对已公布产能的行业估计。实际有效供电取决于斜坡速度和开工率,可能与铭牌有所不同。
一种平衡的方法是在当前水平上满足近期需求,并在明显的增长后开放第四季度或 2027 年的框架定价,最好是与树脂相关的条款,以便宽松政策得以通过。
可以。当原生拉菲草价格便宜时,与再生胶带的成本差距就会缩小,这会改变买家和供应商对 rPP 计划的混合经济权衡。
缓慢的增长、区域物流限制、原油或石脑油反弹或强于预期的下游需求都可能延迟或抵消预期的过剩。
从行业追踪器和供应商报价中关注华东拉菲草现货范围,并关注有效开工率,而不仅仅是铭牌公告。
结论
2026年中国PP树脂产能 计划或预期的新供应量正在扩大,集中在下半年,供应浪潮可能会缓解拉菲草的供应情况,并软化编织袋原料成本,直至 2026 年底和 2027 年初。买家应满足近期需求,跟踪铭牌上的有效开工率,并在宽松窗口到来时使用与树脂挂钩的定价来抓住宽松窗口。