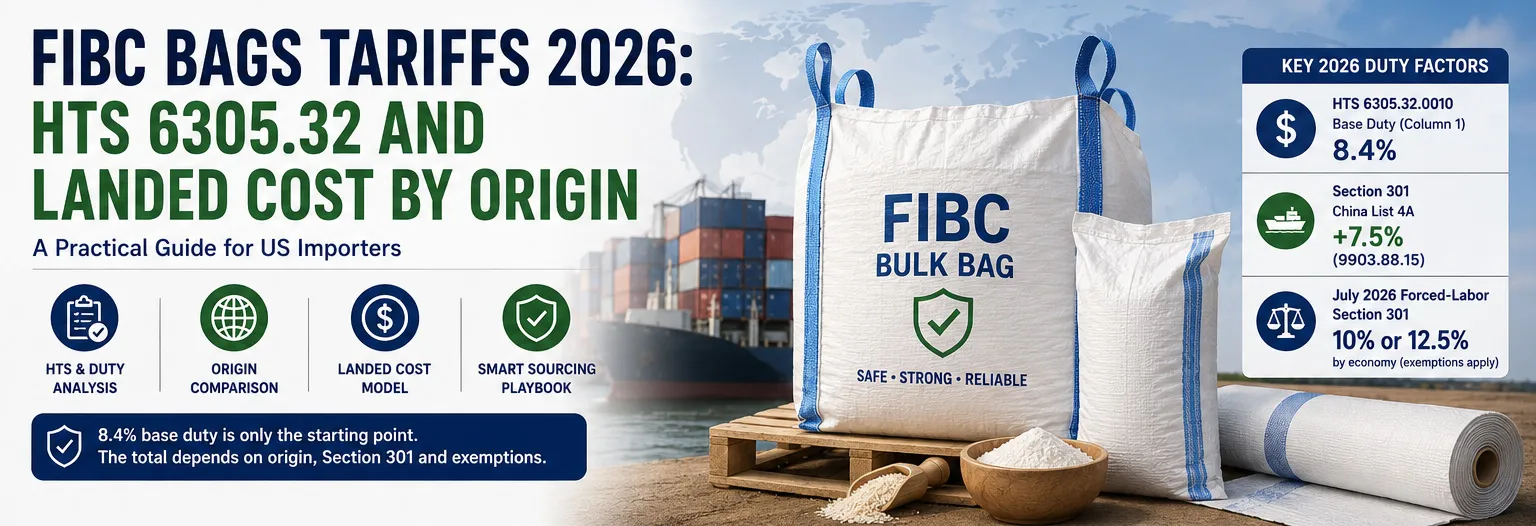
对于美国进口商而言,2026 年集装袋关税待遇取决于商品分类、原产国、适用的附加关税和入境日期。对于重量为 1 公斤或以上且符合相关分类标准的 FIBC,HTSUS 6305.32.0010 的第 1 栏一般税率为 8.4%;较轻或结构不同的商品可能属于另一个小标题。 HTS 会定期修订,因此进口商应在计算关税前确认 SKU 的准确 10 位分类。原产于中国的商品也可能受到第 301 条措施的约束,而 2026 年 7 月的强迫劳动第 301 条行动则对来自受影响经济体的受涵盖进口产品单独征收 10% 或 12.5% 的关税,但须遵守适用的豁免。
FIBC 关税成本是适用的第 1 栏关税和由 HTS 分类、原产国和当前美国贸易措施确定的任何附加关税的组合。基础 8.4%(HTSUS 第 1 列 6305.32.0010 的一般费率)只是起点;必须按每批货物计算特定条目的堆栈。
快速解答:对于重量为 1 公斤或以上并分类为 HTSUS 6305.32.0010 的 FIBC,美国第 1 栏一般税率为 8.4%。 2026 年最终进口关税可能会更高,因为原产国可能会采取额外措施,包括中国第 301 条清单 4A(涵盖范围内增加 7.5%)和 2026 年 7 月强制劳动第 301 条行动(10% 或 12.5%,具体取决于经济体),具体取决于 HTS 范围和产品豁免。美国进口商应计算完整的特定入境关税,而不是使用单一的通用 FIBC 关税税率。
HTS 和基本费率
FIBC 属于 HTS 6305(用于包装货物的袋子),FIBC 子位置为 6305.32。对于分类为 HTSUS 6305.32.0010 的 FIBC,第 1 栏一般基本税率为 8.4%(根据当前 HTSUS 时间表)——但分类取决于实际的商品结构,并且 HTS 会定期修订,因此请确认 SKU 的确切副标题。
| 分类 | 基本职责 |
|---|---|
| HTS 6305.32.0010 (FIBC) | 一般 8.4%(验证特定 SKU) |
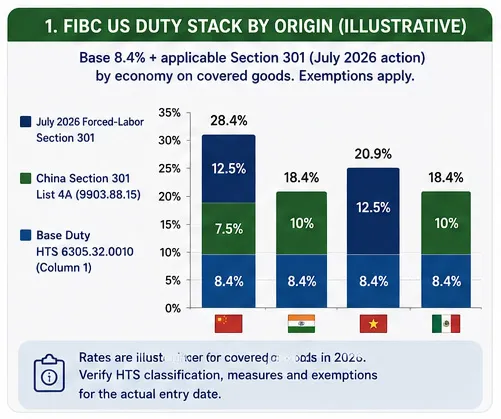
8.4%只是一个起点。总数完全取决于袋子的制造地点以及适用的附加措施。作为参考,8.4% 反映了 6305.32.0010 的 HTSUS 第 1 栏一般关税;根据第 99 章(例如 9903.88.15),针对中国产品适用中国特定的 301 条款 7.5% 附加关税; 2026 年 7 月的强迫劳动第 301 条行动(美国贸易代表办公室,2026 年 7 月 24 日生效)对涵盖的商品按经济增加了 10% 或 12.5%,但须遵守产品豁免规定。
起源传播
| 起源 | 基本税+适用的附加税 | 买家外卖 |
|---|---|---|
| 中国 | 8.4% 基础 + 中国特定的第 301 条 +7.5%(第 99 章,例如 9903.88.15)+ 2026 年 7 月强迫劳动第 301 条 12.5% 等级(涵盖商品;豁免适用) | 最高堆栈;验证特定条目的总计 |
| 印度 | 8.4% + 2026 年 7 月强迫劳动第 301 条 10% 等级(涵盖商品;豁免适用) | 不会自动变低;取决于 HTS 和豁免 |
| 越南 | 8.4% + 2026 年 7 月强迫劳动第 301 条 12.5% 等级(涵盖商品;其他框架措施可能适用) | 检查当前的 HTS 并进行测量,而不是固定的低费率 |
| 墨西哥(美墨加协定) | 8.4% + 2026 年 7 月强迫劳动第 301 条 10% 等级(涵盖商品;USMCA 可能符合某些商品的资格) | 需要资质;不自动归零 |
要点: 没有原点自动是“低或零”。每个来源的适用关税取决于 HTS 分类、涵盖商品入境日期生效的具体第 301 条措施、产品豁免和(对于墨西哥)USMCA 资格。一旦应用全栈,来自非中国原产地的较高出厂价仍然可以更便宜,但前提是计算了特定进口关税。
分别评估袋子、内衬和容器内衬
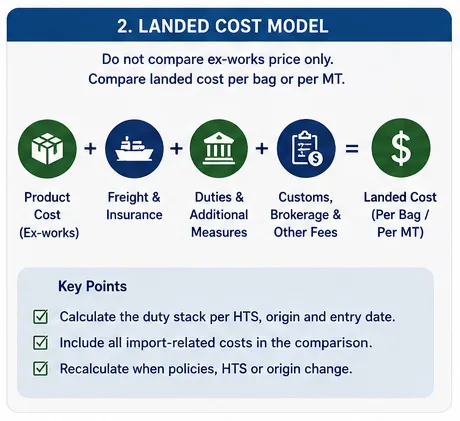
一个常见的错误是单独为 FIBC 主体定价。采购指南建议独立评估三种成本结构:
- 集装袋主体 — 织物、线圈、接缝、涂层。
- 内衬 — 单独的 PE 内衬可能有自己的 HTS 分类和责任处理;分类取决于内衬的材料、结构和预期用途,因此请单独确认,而不是假设 FIBC 代码。
- 集装箱班轮 — 灵活的中型散装集装箱班轮(用于海运集装箱中的干散货)是一个独特的项目,有自己的交货时间和成本。
将它们视为一个混合数字隐藏了成本和责任的实际位置。
除了职责之外,对 FIBC 供应商进行资格鉴定的买家还应根据批准的规格评估编织带的一致性、织物 GSM、接缝结构、涂层或层压要求、内衬贴合度和 SKU 级检查,而不仅仅是价格和原产地。
严格的采购手册
- 每个源运行完整的任务堆栈。 根据 HTS 和输入日期,在比较之前计算基数 + 适用的第 301 条 + 任何其他附加税。
- 双源采购。 考虑维持至少两个合格的国家来源,其中数量、资格成本和关税风险证明多样化是合理的。
- 安全库存。 在关税或运输波动允许的情况下持有国内缓冲库存。
- 年度规划。 将关税方案纳入年度采购计划,而不仅仅是现货采购。
- 具有多国制造能力的供应商。 能够支持合格的多国生产的供应商可以在政策变化时帮助转移产量——前提是相关工厂、规格和合规性已经合格。
为什么多国制造很重要
对于 集装袋 对于买方来说,具有跨产地制造关系的供应商是一个潜在优势:当一条通道的职责跳跃时,如果供应商已经对相关工厂、规格和生产控制进行了认证,那么产量可能会更快地转移。正是这个能力 OEM 和定制 计划应出现在供应商记分卡中。评估此类供应商的买家还应确认最小起订量、文件和交货时间以及关税计算,并且可以 联系制造商 讨论原产地选项。
买家清单
| 步 | 行动 |
|---|---|
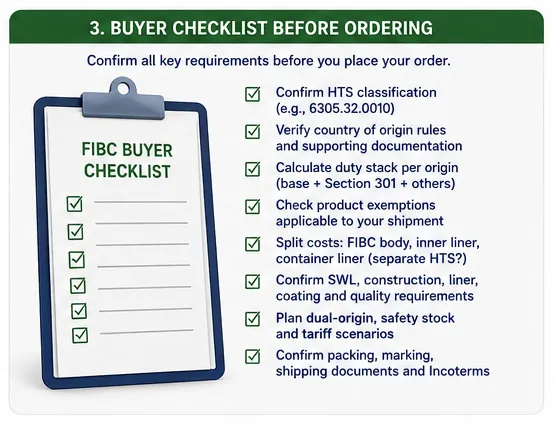
| 分类 | 确认 SKU 的 HTS 6305.32.0010 和班轮/集装箱班轮代码 |
| 起源堆栈 | 计算 8.4% 基数 + 适用的第 301 条(包括 2026 年 7 月行动)+ 每个原产地和入境日期的其他费用 |
| 分摊费用 | 体、内胆、集装箱内胆分别定价 |
| 多样化 | 在合理的情况下考虑 ≥2 个合格的国家来源 |
| 计划 | 在年度采购中添加关税方案 |
比较原产地之前需要确认什么
出身和职责只是决定的一部分。在比较到岸成本之前,买家应确定供应商之间的相同规格:
| 场地 | 确认什么 |
|---|---|
| 结构和材料 | 编织带、涂层或层压、衬里类型 — 驱动 HTS 和性能 |
| GSM/织物质量 | SKU 单位面积的目标织物质量 |
| 拉伸/破裂/撕裂/跌落 | 指定测试方法 + SKU 级别接受限制 |
| 紫外线稳定性 | 所需的暴露时间+经过验证的紫外线老化方法 |
| FIBC 类型 (A–D) | 产品和环境的静电分类 |
| 最小起订量、交货时间、文档 | 供应商规定的商业条款和质量控制记录 |
| 供应商能力 | 有记录的制造原产地、资质和运输港口(例如四通的双工厂 CN+KH 网络和大连港路线) |
要点总结
- 根据 HTS 6305.32.0010,美国 FIBC 基本关税为 8.4%,但特定条目的总关税取决于原产地和适用的第 301 条措施 - 每批货物进行验证,不要假设固定百分比。
- 2026年美国关税重置:PP编织袋进口至美国
- 2026 年 9 月 2 日
- 将 FIBC 本体、内衬和容器内衬作为单独的成本和关税项目进行评估。
- 双源采购、适当的安全库存和关税方案规划可以减少买方的数量和资格经济学证明的风险。
对于美国进口商来说,集装袋关税应通过到岸成本模型进行评估:确认 HTS,计算每个原产地的特定入口堆栈,分割成本堆栈,并选择允许您在政策变化时改变路线的供应商 - 合格的多国制造是买方的数量和资格经济学证明其合理性的一种选择。
常见问题解答
FIBC 分类为 HTS 6305,FIBC 子位置为 6305.32;美国特定税率线 6305.32.0010 承担 8.4% 的一般基本关税。确认 SKU 的确切副标题,因为分类取决于结构。
8.4% 的基础税加上适用的第 301 条关税——对于涵盖的商品,除了之前的 HTS 系列 7.5% 或更高的第 301 条纺织品关税(第 99 章)外,还可适用 2026 年 7 月的强迫劳动行动(中国 12.5% 等级),但须遵守产品豁免规定。特定条目的总数很大,但必须根据 HTS 和条目日期进行计算。
每个国家都以 8.4% 为基础,加上 2026 年 7 月的第 301 条规定的强迫劳动(印度和墨西哥 10%,越南 12.5%),涵盖商品的产品豁免以及(对于墨西哥)可能的 USMCA 资格。 None 不会自动变低或为零 - 验证特定于条目的堆栈。
否。仅在添加每个始发地的完整、特定于条目的职责堆栈后进行比较;较低的中国出厂价格可能比较高的非中国出厂价格更贵。
每个可能都有自己的 HTS、值班待遇和交货时间;将它们混合在一起会隐藏成本和责任的实际所在,并削弱谈判的效果。
确认 SKU 的 HTS 副标题,然后检查当前第 1 栏费率以及适用的第 301 条措施(包括 2026 年 7 月强迫劳动行动和任何豁免)的原产地和入境日期; CBP 和 USTR 出版物是权威来源。
它可以——只要工厂、规格和合规性已经合格,具有合格跨国制造能力的供应商可以让您在一条线路的职责跳跃时转移产量。它不是自动的。
定义与 HTS 相关的结构、原产地、最小起订量、班轮要求和验证,然后在比较供应商之前对每个原产地的到岸成本与全责任堆栈进行建模。